
چابک آنلاین، حدیث اسماعیل زاده، دراین شرایط، صرف دراختیار داشتن زیرساخت و فناوری، دیگر تضمینکننده برتری نیست و توانایی تبدیل فناوری به محصول، درآمد و رابطه پایدار با مشتری اهمیت بیشتری پیدا کرده است.
همزمان، بانکها همچنان با زیرساختهای قدیمی و هزینههای بالای نگهداری آنها روبهرو هستند هر چند که باید میان حفظ سامانههای موجود و سرمایهگذاری روی معماریهای جدید تعادل برقرارکنند.
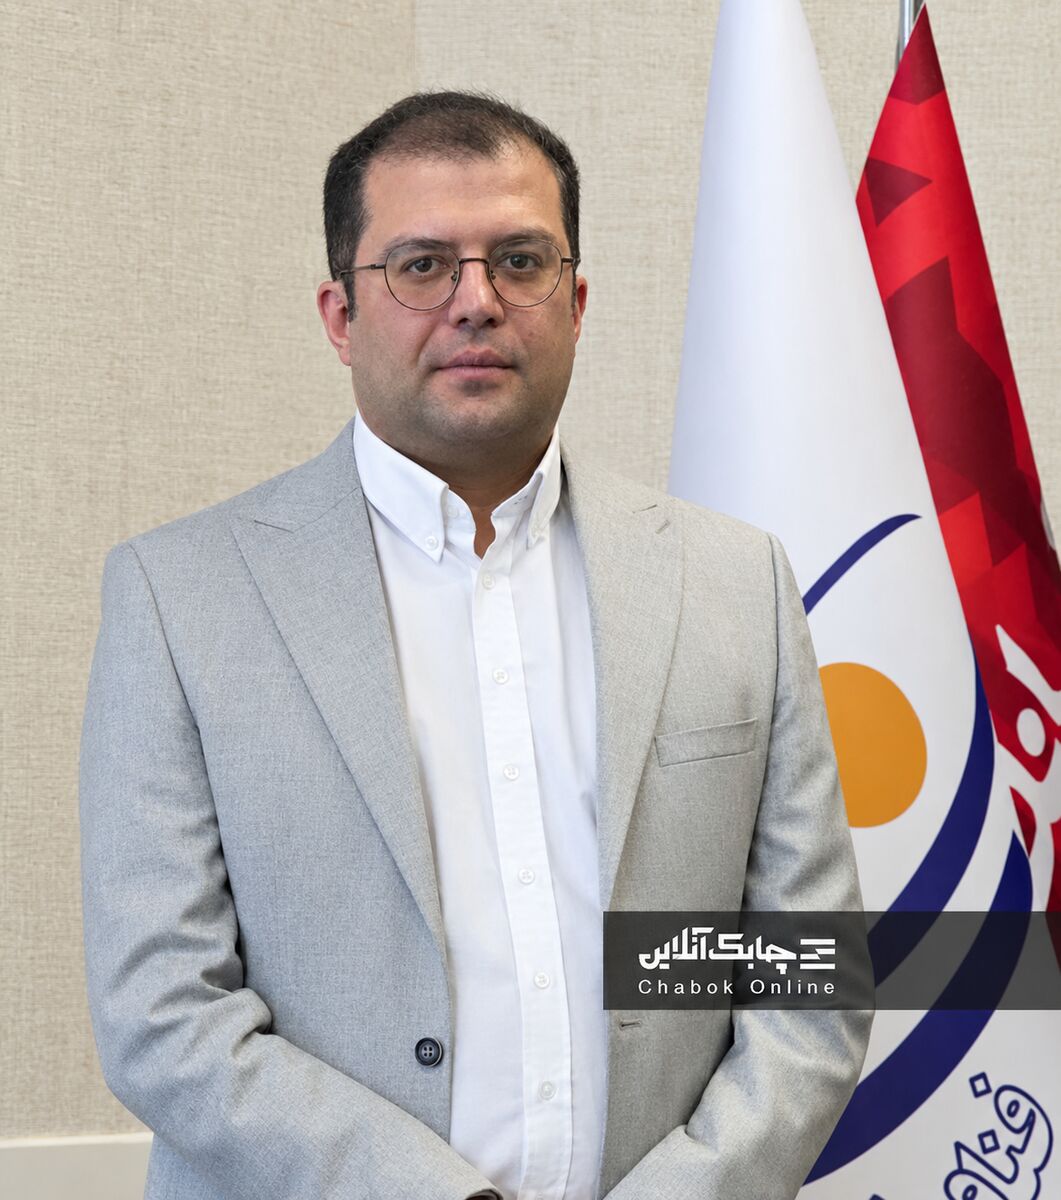
برای بررسی این مواردگفتگویی با"پویا صمدی"، معاون کسب و کار شرکت فناوران ایمن شبکه فاش صورت گرفته که از نظر می گذرد.
شرکت فن آوران ایمن شبکه فاش به عنوان یکی از مجموعه های پیشرو درحوزه فناوری اطلاعات، از سال ۱۳۸۴ فعالیت خود را آغاز کرده است.
این شرکت به عنوان بازوی فناوری و تکنولوژی در نظام مالی، پرداخت و بانکی کشور شناخته میشود و مسئولیت طراحی،تولید، استقرار و پشتیبانی نرمافزارهای تخصصی و پیشرفته برای بانکها، مؤسسات مالی و حوزه پرداخت را بر عهده دارد.
چابک آنلاین:دربازارفناوری مالی،مرز بین شرکتهای فناوری بانکی، PSPها و فینتکها هر روز کمرنگتر میشود و بازیگران وارد حوزههایی شدهاند که پیشتر متعلق به دیگری بود،در چنین بازاری، آیا مزیت رقابتی دیگر صرفاً داشتن زیرساخت و فناوری نبوده و توانایی تبدیل این زیرساخت به کسبوکار تعیینکنندهتر شده است؟
پویا صمدی، معاون کسب و کار شرکت فناوران ایمن شبکه فاش:بله؛ حتی میتوان گفت در بازار ایران، «داشتن فناوری» بهتنهایی دیگر مزیت پایدار نیست، بلکه مزیت اصلی، توانایی تبدیل فناوری به مقیاس، درآمد و رابطه با مشتری است.
درگذشته، اگر یک شرکت زیرساخت قدرتمند،سوئیچ، شبکه پرداخت، اپلیکیشن یا API مناسب داشت، همین موضوع خودش یک مزیت رقابتی محسوب میشد،اما امروزه بسیاری از بازیگران به فناوریهای نسبتاً مشابه دسترسی دارند.
حتی درصنعت پرداخت، بازار بهشدت متراکم و متمرکز شده و چند PSP بخش بزرگی از تراکنشها را در اختیار دارند.
برای نمونه، در سال ۱۴۰۴ شرکتهایی مانند پرداخت الکترونیک سامان و بهپرداخت ملت در بخشهای مختلف بازار سهمهای بسیار بالایی داشتهاند.
دربازار امروز ایران، زیرساخت فناوری، مانند سوئیچ پرداخت، API یا Core Banking، از یک «مزیت رقابتی استراتژیک» به یک «پیشنیاز یا ضرورت عملیاتی» یا همان Commodity تبدیل شده است.
مزیت جدید در«مواجهه با کاربر» یا Distribution & Engagement خلق میشود.
بازیگری برنده است که بتواند زیرساخت را به یک UX شفاف و بیدردسر تبدیل کند، نرخ جذب کاربر یا CAC را کاهش دهد و ارزش دوره عمر مشتری یا LTV را افزایش دهد.
همچنین ایجاد شبکهای ازارتباطات مالی میان اکوسیستمی، برای مثال ترکیب BNPL، کیف پول و مجموعهای از فروشگاههای حضوری و آنلاین، میتواند به خلق این مزیت کمک کند.
چابک آنلاین: بسیاری از بانکها همزمان با انبوهی از سامانهها و زیرساختهای قدیمی، ناچار به سرمایهگذاری روی فناوریهای جدید هستند.درشرایط فعلی، بخش عمده منابع فناوری بانکها آیا عملاً صرف حفظ و سرپا نگه داشتن زیرساخت موجود میشود و همین مسئله فضای سرمایهگذاری برای نوآوری را محدود میکند؟
پویا صمدی، معاون کسب و کار شرکت فناوران ایمن شبکه فاش:این موضوع یکی از چالشهای جدی تحول دیجیتال در بانکداری ایران است.
بانکها عملاً باید دو مأموریت را همزمان پیش ببرند؛ از یک سو حفظ و پایدار نگه داشتن زیرساختهایی که بخش عمده عملیات بانکی روی آنها انجام میشود و از سوی دیگر سرمایهگذاری برای ساخت نسل جدید خدمات و معماری فناوری.
سامانههای Legacy به دلیل قدمت، پیچیدگی و وابستگی متقابل، هزینه قابلتوجهی برای نگهداری و توسعه ایجاد میکنند.
درنتیجه، بخشی از منابع مالی و انسانی فناوری به جای اینکه صرف نوآوری و توسعه محصولات جدید شود، صرف پایداری و حل مسائل زیرساخت موجود میشود.
البته مسئله صرفاً قدیمی بودن فناوری نیست؛ پیچیدگی معماری و وابستگی سیستمهای مختلف به یکدیگر اهمیت بیشتری دارد.
به همین دلیل، جایگزینی کامل زیرساختهای قدیمی نیز معمولاً نه اقتصادی است و نه کمریسک.
مسیر واقعبینانه برای بانکهای ایرانی، حرکت تدریجی به سمت معماری ماژولار و APIمحور و ایجاد لایههای جدید در کنار سیستمهای موجود است؛ بهگونهای که نوآوری الزاماً متوقف بر تعویض کامل زیرساختهای Legacy نباشد.
چابک آنلاین: در سالهای گذشته QR، کیف پول و پرداخت موبایلی بارها بهعنوان نسل بعدی پرداخت معرفی شدهاند، اما هیچکدام نتوانستهاند جایگاه کارت بانکی را بهطور جدی متزلزل کنند، با این سابقه، آیا کیف پول مبتنی بر USSD واقعاً ظرفیت ایجاد یک رفتار پرداخت جدید را دارد یا با تکرار همان موانع پروژههای قبلی مواجه خواهد شد؟
پویا صمدی، معاون کسب و کار شرکت فناوران ایمن شبکه فاش:اگر کیف پول مبتنی بر USSD صرفاً بهعنوان یک ابزار پرداخت جدید در کنار کارت بانکی تعریف شود، احتمالاً با همان موانعی مواجه خواهد شد که بسیاری از پروژههای قبلی پرداخت با آنها روبهرو شدهاند.
تغییر رفتار مشتری صرفاً با معرفی یک فناوری جدید اتفاق نمیافتد، یک ابزار پرداخت جدید زمانی میتواند جایگاه قابل توجهی پیدا کند که مزیت ملموسی نسبت به روش موجود ارائه دهد؛ برای مثال دسترسی سادهتر، هزینه کمتر، سرعت بالاتر یا ارائه خدماتی که کارت بانکی بهتنهایی قادر به ارائه آنها نیست.
کارت بانکی در ایران علاوه بر سادگی،از یک شبکه پذیرندگی بسیار گسترده برخوردار بوده و همین شبکه، یک اثر شبکهای قدرتمند ایجاد کرده است.
بنابراین رقابت مستقیم با کارت، صرفاً از مسیر تغییر کانال پرداخت، دشوار خواهد بود.
با این حال، اگر کیف پول USSD بخشی از یک مدل بزرگتر شامل اعتبار، وفاداری، تخفیف، خدمات مالی و پرداخت باشد، میتواند ارزش متفاوتی ایجاد کند.
دراین حالت، پرداخت دیگر محصول نهایی نیست، بلکه کانالی برای ورود مشتری به یک اکوسیستم مالی خواهد بود.
چابک آنلاین: بانکداری باز قرار بود مرز میان بانک و فینتک را کمرنگ کند و امکان ساخت سرویسهای جدید را روی زیرساخت بانکی فراهم کند،اما این اتفاق هنوز در مقیاس بازار رخ نداده است، مسئله اصلی بانکداری باز ایران را باید در ضعف زیرساخت و APIها دانست، در مدل کسبوکار بانکها یا در مقاومت ساختاری بانکها برای باز کردن زیرساخت خود؟
پویا صمدی، معاون کسب و کار شرکت فناوران ایمن شبکه فاش :چالش بانکداری باز در ایران را نمیتوان صرفاً به ضعف API یا زیرساخت فنی نسبت داد، مسئله اصلی، ترکیبی از چالشهای فنی، اقتصادی و ساختاری است؛ اما در میان آنها، مدل کسبوکار و انگیزه اقتصادی بانکها اهمیت ویژهای دارد.
بانک زمانی حاضر است که زیرساخت خود را بهصورت گسترده در اختیار اکوسیستم قرار دهد که بداند از این همکاری ارزش اقتصادی مشخصی به دست میآورد.
اگر بانکداری باز صرفاً به معنای ارائه API و ایجاد دسترسی برای فینتکها تعریف شود، طبیعی است که برای بانک جذابیت کافی ایجاد نکند.
ازسوی دیگر، استاندارد نبودن APIها، تعدد سامانهها، محدودیتهای دسترسی به داده و پیچیدگیهای عملیاتی نیز مانع مقیاسپذیری این بازار شدهاند.
بانکداری باز زمانی میتواند در ایران به مقیاس واقعی برسد که از یک پروژه فناوری به یک مدل مشارکت اقتصادی میان بانک و فینتک تبدیل شود.
مدل مطلوب، الزاماً «بانک ارائه دهنده API و فینتک مصرفکننده API» نیست؛ بلکه میتواند بانک و فینتک در کنار یکدیگر محصولی را خلق کنند و در درآمد آن شریک شوند.
چابک آنلاین: بانکها طی دههها نقطه اصلی رابطه مالی مشتری بودهاند، اما امروز بخش قابلتوجهی از این رابطه از طریق فینتکها، لندتکها، نئوبانکها و پلتفرمهای مالی شکل میگیرد،اگر این روند ادامه پیدا کند، تهدید اصلی برای بانکها از دست دادن بخشی از درآمد خواهد بود یا از دست دادن جایگاه مرکزی خود در اکوسیستم مالی؟
پویا صمدی، معاون کسب و کار شرکت فناوران ایمن شبکه فاش:در بلندمدت، از دست دادن جایگاه مرکزی در اکوسیستم مالی تهدید مهمتری از کاهش مستقیم درآمد است.
درمدل سنتی، بانک نقطه اصلی ارتباط مشتری با خدمات مالی بود؛ اما امروزه مشتری ممکن است دریافت اعتبار، پرداخت، سرمایهگذاری، بیمه و حتی مدیریت مالی خود را از طریق مجموعهای از پلتفرمها و فینتکها انجام دهد.
درچنین شرایطی، ممکن است بانک همچنان حساب مشتری و منابع مالی او را در اختیار داشته باشد، اما رابطه روزمره و نقطه تماس اصلی با مشتری به یک پلتفرم دیگر منتقل شده باشد.
این تغییر ازمنظر استراتژیک بسیار مهم است؛ زیرا مالک رابطه با مشتری، علاوه بر دسترسی به داده و رفتار مشتری، امکان بیشتری برای توسعه محصولات مکمل خواهد داشت.
بنابراین نگرانی اصلی بانکها نباید صرفاً این باشد که بخشی از درآمدشان به فینتکها منتقل شود. نگرانی بزرگتر این است که بانک از یک ارائهدهنده مستقیم خدمات مالی و مالک رابطه با مشتری، به یک تأمینکننده زیرساخت برای پلتفرمهای دیگر تبدیل شود.
درآینده، حفظ جایگاه بانک در اکوسیستم نیازمند همکاری هوشمندانه با فینتکها و حضور فعال در لایه تجربه و رابطه با مشتری خواهد بود.
چابک آنلاین: امروزه تقریباً همه بازیگران فناوری مالی از هوش مصنوعی صحبت میکنند، اما بخش قابلتوجهی از کاربردها همچنان به بهینهسازی فرایندهای داخلی و تحلیل داده محدود است. آیا AI در صنعت مالی ایران واقعاً در حال خلق کسبوکار و درآمد جدید است؟
پویا صمدی،معاون کسب وکارشرکت فناوران ایمن شبکه فاش: درشرایط فعلی،بخش قابلتوجهی ازکاربردهای هوش مصنوعی در صنعت مالی ایران هنوز بر افزایش بهرهوری، کاهش هزینه و مدیریت ریسک متمرکز است.
کاربردهایی مانند تشخیص تقلب، اعتبارسنجی، تحلیل داده، اتوماسیون خدمات مشتری، پردازش اسناد و بهینهسازی فرایندها، ارزش اقتصادی قابلتوجهی ایجاد میکنند، اما عمدتاً در دسته کاهش هزینه یا کاهش ریسک قرار میگیرند.
مرحله مهمتر زمانی آغاز میشود که AI از یک ابزار عملیاتی به موتور خلق محصول و درآمد تبدیل شود.
برای مثال، استفاده از هوش مصنوعی در اعتباردهی میتواند از صرفاً ارزیابی مشتری فراتر رفته و به طراحی محصولات اعتباری متناسب با رفتار و نیاز هر مشتری منجر شود.
درحوزه کسبوکارهای کوچک نیز تحلیل هوشمند جریان نقدی میتواند مبنای ارائه اعتبار و خدمات مالی جدید قرار گیرد.
بنابراین،صنعت مالی ایران هنوز در مرحله گذار قرار دارد.
امروز بخش قابلتوجهی از ارزش AI در کاهش هزینه و افزایش بهرهوری است، اما فرصت بزرگتر در استفاده از AI برای تصمیمگیری، شخصیسازی و خلق محصولات مالی جدید قرار دارد.
درنهایت، برنده این تحول لزوماً شرکت یا بانکی نیست که پیچیدهترین مدل هوش مصنوعی را در اختیار دارد؛ بلکه شرکت یا بانکی است که بتواند AI را به تصمیم بهتر، محصول بهتر و درآمد جدید متصل کند.