
وقتی افزایش هزینهها ربطی به تورم یا بازار ندارد؛ ریشه واقعی کجاست؟
بسیاری از مدیران، افزایش هزینهها را به تورم، نرخ ارز یا رقابت بازار نسبت میدهند. این عوامل واقعیاند، اما تمام ماجرا نیستند. در عمل، بخش قابلتوجهی از فرسایش سود در جایی اتفاق میافتد که هیچ گزارش رسمی به آن اشاره نمیکند: تصمیمگیری بر اساس اطلاعات مالی ناقص یا تحلیلنشده.
یک نمونه رایج را در نظر بگیرید: شرکتی محصولی را با قیمتی میفروشد که در ظاهر سودآور است، اما بهای تمامشده واقعی آن هرگز بهدرستی محاسبه نشده. هزینههای سربار، پرت مواد اولیه یا دوبارهکاریهای عملیاتی در این محاسبه دیده نمیشوند. نتیجه، فروش مستمر با سود کاذب و گاهی حتی زیان پنهان است؛ زیانی که در ترازنامه به چشم نمیآید، اما هر ماه از قدرت مالی سازمان میکاهد.
اینجاست که تفاوت میان «ثبت اعداد» و «فهم معنای اعداد» خودش را نشان میدهد. حسابداری سنتی وظیفهاش گزارش دقیق رویدادهای مالی گذشته است؛ اما بدون یک لایه تحلیلی روی همین دادهها، مدیر ارشد در واقع با چشمبسته تصمیم میگیرد. سوالی که باید از خود پرسید این نیست که «چرا هزینهها بالا رفته؟»، سوال اصلی این است: «آیا اصلاً ابزاری برای دیدن این هزینهها پیش از رسیدن به بحران داریم؟»
حسابدار اجرایی یا حسابدار مدیریت؟
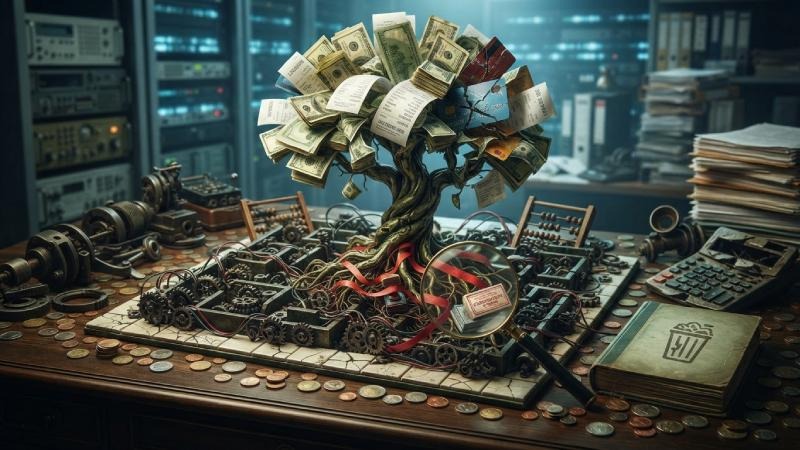
پاسخ به این پرسش، نقطه شروع هر تصمیم درست در حوزه مدیریت مالی است. حسابداری اجرایی (یا مالی) بر ثبت دقیق تراکنشها، تهیه گزارشهای قانونی و پایبندی به استانداردهای رسمی برای نهادهای بیرونی مانند سازمان امور مالیاتی و بانکها تمرکز دارد. این نقش ضروری است، اما نگاهش رو به گذشته است؛ آنچه رخ داده را ثبت میکند، نه آنچه باید رخ دهد.
حسابداری مدیریت زاویه دیگری دارد. همان دادههای مالی را میگیرد، اما آنها را به ابزار تحلیل، پیشبینی و تصمیمگیری برای مدیران ارشد تبدیل میکند. مخاطب آن دیگر فقط ممیز مالیاتی نیست؛ مدیرعامل، هیئتمدیره و مدیران اجرایی هستند که باید بدانند قدم بعدی کجاست.
نکته مهم اینجاست که این دو رویکرد رقیب هم نیستند؛ حسابداری مالی همچنان پایه و منبع داده برای حسابداری مدیریت است. تفاوت اصلی در این است که یکی گزارش میدهد و دیگری تفسیر و راهنمایی میکند.
|
شاخص مقایسه |
حسابداری اجرایی (مالی) |
حسابداری مدیریت |
|
افق زمانی |
نگاه به گذشته (ثبت رویدادهای انجامشده) |
نگاه به آینده (پیشبینی، بودجهبندی، سناریوسازی) |
|
مخاطب اصلی |
سازمان امور مالیاتی، بانکها، سهامداران |
مدیرعامل، هیئتمدیره، مدیران اجرایی |
|
هدف اصلی |
محاسبه سود/زیان و پایبندی به قوانین |
کنترل هزینهها، بهینهسازی منابع، افزایش سودآوری |
|
نوع دادهها |
دادههای تاریخی و کمی |
دادههای کمی، کیفی و تحلیلهای پیشبینیکننده |
سازمانی که فقط به بخش اول این جدول متکی باشد، همیشه یک قدم دیرتر از مشکلات مالی خود مطلع میشود.
۷ هزینه سنگینی که در سایه ضعف مدیریت مالی شکل میگیرد
نبود یک نگاه تحلیلی به دادههای مالی، بهندرت خودش را یکجا نشان میدهد. معمولاً در قالب هفت عارضه پرهزینه، بهمرور در ساختار سازمان ریشه میدواند:
- قیمتگذاری نادرست محصولات یا خدمات: وقتی بهای تمامشده واقعی و هزینههای سربار بهدرستی محاسبه نمیشوند، محصول با ظاهری سودآور اما با سود کاذب یا حتی زیان پنهان فروخته میشود.
- خواب سرمایه در انبار: خرید مازاد بر نیاز و نبود تحلیل گردش کالا، بخش قابلتوجهی از سرمایه در گردش را در قفسههای انبار حبس میکند.
- بحران نقدینگی بهرغم سودآوری روی کاغذ: بدون جدول درست جریان وجوه نقد، شرکت میتواند سود نشان دهد و همزمان در پرداخت هزینههای جاری با بحران مواجه شود.
- هزینههای پنهان و نشتهای مالی (Leakage): پرت مواد اولیه، دوبارهکاریها و تلفات حین کار، بدون ابزارهای حسابداری مدیریت، عملاً نامرئی باقی میمانند.
- بودجهبندی سنتی و نامنعطف: تنظیم بودجه صرفاً بر اساس درصد رشد نسبت به سال قبل، بدون تحلیل واقعی بازار، به تخصیص نامتوازن منابع میانجامد.
- تصمیم استراتژیک بدون سنجش سودآوری: ورود به بازار یا خط تولید جدید بدون محاسبه نرخ بازگشت سرمایه و نقطه سربهسر، ریسک شکست را بهشدت بالا میبرد.
- جریمههای مالیاتی ناشی از غفلت در مدیریت ریسک: نبود اشراف بر تکالیف قانونی مانند سامانه مؤدیان و مالیات بر ارزش افزوده، جریمههایی به بار میآورد که گاهی جبرانناپذیرند.
هیچکدام از این هفت مورد بهتنهایی «فاجعه» نیست؛ اما در کنار هم، الگویی میسازند که سودآوری واقعی سازمان را بیسروصدا فرسایش میدهند.
مهارتهایی که یک حسابدار را به یک تصمیمساز تبدیل میکند
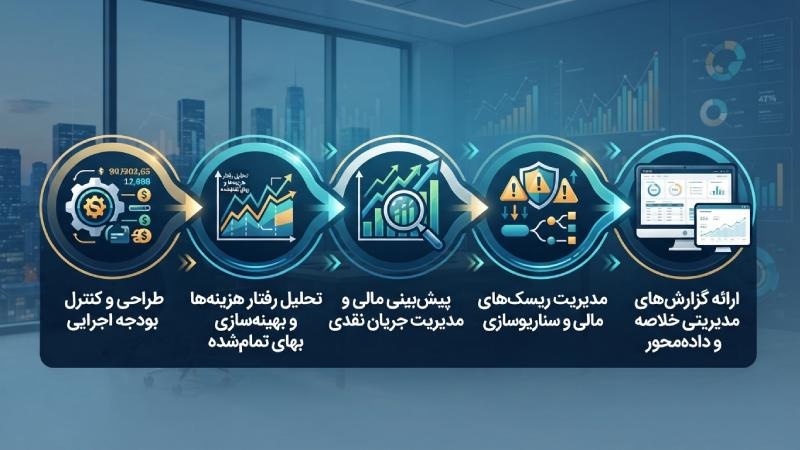
نقش حسابدار در سازمانهای موفق، دیگر محدود به ثبت اسناد و تهیه گزارشهای دورهای نیست. متخصص مالی که میخواهد در تصمیمات استراتژیک صاحب جایگاه باشد، باید مجموعهای از توانمندیهای تحلیلی را در کنار دانش سنتی حسابداری توسعه دهد:
- طراحی و کنترل بودجه اجرایی: توانایی تدوین بودجههایی که بر پایه تحلیل واقعی بازار شکل میگیرند، نه صرفاً تکرار ارقام سال گذشته.
- تحلیل رفتار هزینهها و بهینهسازی بهای تمامشده: شناسایی اینکه کدام هزینهها با رشد فروش تغییر میکنند و کدامیک ثابتاند، پایه هر تصمیم قیمتگذاری درست است.
- پیشبینی مالی و مدیریت جریان نقدی: توان دیدن چند ماه جلوتر، پیش از آنکه نقدینگی به نقطه بحرانی برسد.
- مدیریت ریسکهای مالی و سناریوسازی: آمادهسازی سازمان برای چند مسیر ممکن، نه فقط یک پیشبینی خوشبینانه.
- ارائه گزارشهای مدیریتی خلاصه و دادهمحور: توانایی تبدیل حجم زیادی از دادههای خام به چند صفحهای که یک مدیر غیر مالی هم در چند دقیقه آن را بفهمد.
جمع این مهارتها، حسابدار را از جایگاه «مسئول ثبت اسناد» به جایگاه «مشاور تصمیمگیری» ارتقا میدهد؛ جایگاهی که در ساختار امروز سازمانها، بهطور فزایندهای ارزشمند شده است.
این دانش فقط برای حسابداران نیست؛ چه کسانی به آن نیاز دارند؟
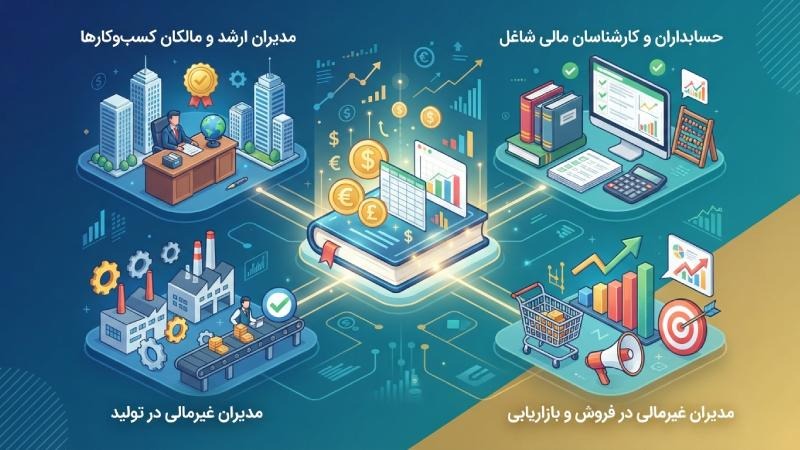
تصور رایج این است که مفاهیم حسابداری مدیریت صرفاً به کار متخصصان مالی میآید. اما در عمل، دایره مخاطبان آن بسیار گستردهتر از این است:
- مدیران ارشد و مالکان کسبوکارها: کسانی که باید بتوانند بدون تخصص عمیق مالی، عملکرد تیم حسابداری خود را بهدرستی ارزیابی کنند و تصمیمهایی با ریسک سنجیدهشده بگیرند، نه بر اساس حدس یا گزارشهای سطحی.
- حسابداران و کارشناسان مالی شاغل: برای کسانی که میخواهند از انجام کارهای تکراری اجرایی فاصله بگیرند و به جایگاه یک مشاور ارشد در ساختار سازمان برسند، این دانش مسیر تمایز است.
- مدیران غیرمالی در تولید، فروش و بازاریابی: درک اینکه هر تصمیم اجرایی (از تغییر تیراژ تولید تا یک کمپین تبلیغاتی) چگونه روی صورتهای مالی سازمان اثر میگذارد، تصمیمهای آنها را دقیقتر میکند.
نکته مشترک میان این گروهها این است که هیچکدام لزوماً به دنبال تبدیلشدن به حسابدار تماموقت نیستند؛ آنها به دنبال زبانی مشترک برای گفتوگو با اعداد سازمانشان هستند.
CIMA؛ استانداردی که حسابداری را به تصمیمگیری استراتژیک پیوند میزند
وقتی صحبت از استانداردسازی حسابداری مدیریت در سطح جهانی میشود، انجمن حسابداران مدیریت انگلستان یا CIMA یکی از مراجع شناختهشده در این حوزه است. سرفصلهای CIMA بهگونهای طراحی شدهاند که دانش مالی صرف را با تحلیل استراتژیک کسبوکار پیوند میزنند؛ از بودجهبندی و تحلیل هزینه گرفته تا ارزیابی عملکرد و تصمیمگیری مدیریتی.
برای علاقهمندانی که میخواهند با این چارچوب آشنا شوند، دو مسیر کلی وجود دارد: مطالعه مستقیم منابع بینالمللی CIMA به زبان انگلیسی، یا بهرهگیری از دورههای بومیسازیشدهای که همین مفاهیم را به فارسی و با مثالهای بازار ایران ارائه میدهند. یکی از نمونههای این دسته، حسابدار مدیریت خبره پکت است که سرفصلهای CIMA را در قالبی فارسی و کاربردی پوشش میدهد. طبیعتاً یادگیری به زبان مادری میتواند فهم مفاهیم تخصصی را برای بسیاری از مخاطبان تسهیل کند، هرچند تسلط به زبان انگلیسی همچنان برای مراجعه به منابع تکمیلی و بهروزرسانیهای بینالمللی این حوزه مفید باقی میماند.
انتخاب هر مسیر آموزشی، بسته به سطح فعلی دانش فرد، هدف شغلی و زمانی که برای یادگیری در اختیار دارد متفاوت خواهد بود؛ آنچه اهمیت دارد، ورود آگاهانه به دنیای حسابداری مدیریت است، نه صرفاً انتخاب یک برند آموزشی خاص.
جمعبندی
هزینههای پنهانی که در ابتدای این مقاله به آنها اشاره شد، بهندرت از یک رویداد ناگهانی سرچشمه میگیرند. آنها معمولاً نتیجه یک خلأ سادهاند: نبود یک نگاه تحلیلی و مدیریتی به دادههای مالی که هر روز در سازمان تولید میشوند. حسابداری اجرایی این دادهها را ثبت میکند؛ اما این حسابداری مدیریت است که آنها را به تصمیم، پیشبینی و کنترل هزینه تبدیل میکند.
برای مدیرانی که نگران فرسایش تدریجی سود سازمانشان هستند و برای متخصصان مالیای که میخواهند از جایگاه اجرایی به جایگاه مشاور استراتژیک ارتقا یابند، آشنایی با مفاهیم و ابزارهای حسابداری مدیریت یک انتخاب فرعی نیست؛ بخشی ضروری از مسیر رشد است.
اگر به دنبال نقطه شروعی ساختاریافته برای این مسیر هستید، بررسی سرفصلها و رویکرد آموزشی دوره حسابدار مدیریت خبره پکت میتواند گام مناسبی برای ارزیابی این باشد که این چارچوب تا چه اندازه با نیازهای فعلی شما همخوانی دارد.